日前,英伟达开展了一项融资安排,与阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛和KKR等6家华尔街机构签署备忘录,宣布建立独立的AI算力融资平台,目标是撬动超过5000亿美元第三方资本。根据协议,英伟达以自身信用为部分项目提供担保,包括最高25%的GPU(图形处理器、AI训练与推理的核心芯片)残值担保、云服务收入保底、数据中心租约支持等,帮助那些信用不足的AI公司跨过融资门槛。
这一模式在芯片行业尚属罕见,但在航空制造业,制造商帮客户解决“钱从哪来”的问题,已经有了数十年的实践。
“零首付”买飞机
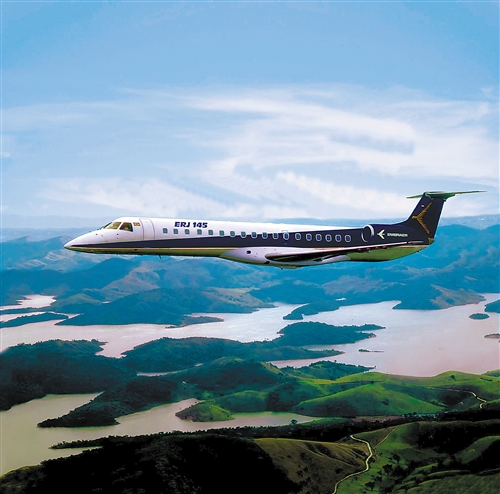
上世纪90年代,巴航工业推出第一款装配涡扇发动机的支线客机ERJ-145,庞巴迪则推出CRJ-200,两款飞机同年首飞,同年交付。1996年,ERJ-145成功获得267架订单,而庞巴迪的CRJ-200只卖了不到10架。两者技术上差不多,但相比于CRJ-200,ERJ-145售价便宜200万美元,使用成本低15%,更为重要的是,两者在付款方式上有很大差异。
当时航空公司普遍没钱,时任巴航工业首席执行官博泰罗找到巴西国家开发银行(BNDES),让他们给买飞机的航空公司提供100%贷款。也就是说,航空公司不用花任何首付,就能把飞机拿走。正是这种“零首付”购机模式,帮助ERJ-145打开了市场。
巴航工业当时的2.3万名员工中有1.8万人在巴西,BNDES不是商业银行,目的不为赚钱,而是用国家信用帮巴航工业把巴西的飞机卖到全世界,保住国内的高技能就业和出口。从上世纪90年代中期到新世纪初,共有600多架ERJ-145飞机通过这条融资线顺利出口。
利用金融手段分散风险
航空业经过几十年摸索,形成了多种帮客户融资的方式。
出口信贷是其中的核心工具之一。美国进出口银行(EXIM)替波音给外国航空公司做担保,帮其撬动海外订单。比如今年早些时候,EXIM就给越南航空提供了超过29亿美元的贷款担保承诺,以支持其购买50架波音737MAX8。没有出口信贷机构的担保,商业银行在独立放贷时往往会更加审慎。出口信贷机构的介入,让航司能够以可接受的成本完成采购。
残值担保是另一种方式。波音在去年6月推出的Jetquity Protect Program为BBJ公务机客户锁定6~8年后的最低回购价格,客户支付固定月费,即可获得最低转售价格保证,同时保留价格上涨的全部收益。庞巴迪则提供了残值担保、信用担保和贸易权承诺的组合。但这种担保并非无条件赔付,去年庞巴迪就曾以承租人未满足飞机返还条件为由,成功驳回了出租人的索赔诉讼。
保险增信也被广泛使用。航空公司融资成本相对较高,波音和空客引入保险公司,为航空公司提供违约风险承保,银行面对的信用主体从航空公司转变为保险公司。比如,波音与达信(Marsh)合作开发的飞机金融保险联盟(AFIC),为银行和机构投资者提供“飞机不付款保险”,一旦航空公司或租赁公司未能付款,贷款人提交损失证明后,AFIC承保的保险公司将支付100%的未付分期款。自2017年启动以来,Marsh的AFIC团队已执行了超过60亿美元的交易,涉及100多架飞机。
更为常见的是租赁。租赁公司买下飞机租给航空公司,到期后收回,再租给下一家或者卖给货运公司,这样航空公司就能一直用比较新的飞机。
空客近年来则更多通过组织外部资本参与客户融资。比如,今年汇丰银行为阿联酋航空的6架空客A350-900安排了融资,其中5架采用日本经营性租赁(JOLCO)结构。空客还参与设立了Tamweel Aviation Finance基金,与日本开发银行共同为空客飞机提供融资。
苏霍伊走的也是出口信贷这条路。俄罗斯外经银行为外国买家开出信贷额度,出口保险署提供出口保险,还有法国和意大利的出口信贷机构。这套多边出口信贷安排,帮苏霍伊敲开了墨西哥、印尼等市场。
这几种方式使制造商可以不用独自承担客户的信用风险,而是通过金融手段将银行、保险公司、租赁公司和资本市场逐一引入,让各方在交易链条中各司其职。
为客户设计出能走通的融资路径
GPU虽然比飞机便宜,但建一个大规模算力集群,对很多AI公司来说也是一笔难以承担的投入。英伟达在做的事,本质上和航空业一样,都是为了帮助没钱的客户找到融资途径,让这些公司能借到钱,买得起芯片。
但两者的风险结构不同。航空业的融资风险经过几十年演化,已经分散在制造商、政策性银行、出口信贷机构、保险公司和资本市场之间。英伟达目前则更多以自身信用为AI基础设施生态提供背书。
航空业早期也经历过风险集中的阶段,制造商曾以自身信用为客户兜底。正是经历过风险集中的教训,行业才逐步把制造商信用、保险信用、资本市场信用和国家信用集中在一起使用。
所以,制造商真正要做的,不仅是把飞机造出来,还有为客户设计出一条能走通的融资路径。



 沪公网安备 31011502002390号