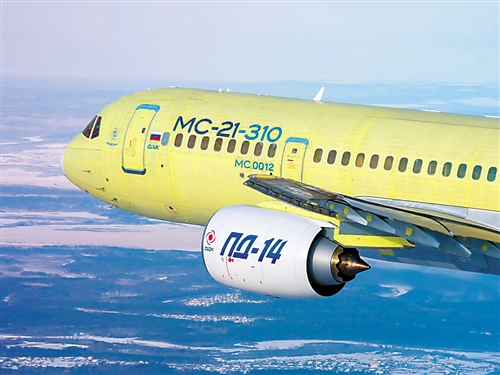
2026年,俄罗斯自主研制的民用航空发动机取得系列进展,初步形成了国产替代的系列化产品,未来或可有效支撑俄国产干支线飞机的自主化发展。
为了自上而下有力支撑俄民用航空发动机产业的自主发展,俄罗斯建立了由国家战略、产业战略、企业发展战略等共同构成的多层级保障体系。
纳入安全与科技自主框架
俄罗斯工业体系长期存在技术基础更新不足、产业结构不合理、创新能力欠缺等结构性问题,尤其是在2014年乌克兰克里米亚危机爆发后,俄高端设备、关键零部件和先进技术进口面临严峻挑战。为此,俄于2014年先后出台《工业发展和提高工业竞争力国家计划》《工业进口替代促进计划》,明确在重要行业内开展国产替代,通过改变产业结构、发展先进科技与高端制造能力,提高自主保障水平与工业竞争力。
2015年,俄罗斯成立政府进口替代委员会,统筹协调各政府机构、地方政府、科研机构和工业企业,将进口替代目标与政府采购、国有企业采购、财政补贴、研发支持和投资项目相结合。2025年,俄进一步将政府进口替代委员会改组为政府工业委员会,在保留原委员会职能基础的同时,将职责扩展至工业政策、技术领先、产业供需协调和国际竞争力产品培育。
此外,《俄罗斯联邦制造业发展综合战略》等多份战略性文件将航空发动机直接纳入事关国家安全与科技自主发展的战略性产业。
产业体系全面支撑自主化研制
在国家战略总体框架下,俄罗斯逐步形成了较为完整的航空产业政策体系,并随形势变化不断演进、完善,覆盖航空产业全链条。
2014年,发布了《俄罗斯联邦“航空工业发展”国家规划》,下设飞机制造、航空发动机制造等多个子规划。2022年,发布《俄罗斯联邦2030年前航空运输行业发展综合规划》,该规划将《国家规划》整体纳入,并明确提出了目标任务、航空运输业现状评估和发展预测、航空工业发展评估、飞行人员需求、评估制裁对运维的影响等,并要求相关企业的发展战略与该规划衔接。经多次修订,于2024年形成新版《2030年前航空行业发展综合规划》,调整了主要任务目标与时间节点。
上述规划提出了一系列具体保障措施,例如:建立集成化设计、研制、生产管理系统,将实物资产数字化,提升管理效能;大范围培训研发人员,推动企业数字化转型;全流程广泛应用数字孪生技术;围绕核心企业,建立涵盖中小企业、大学、科研组织、工厂的产学研集群;引入政府激励制度,鼓励企业参与飞机及发动机全周期基础和应用研究;制定税收减免、补贴贷款利率、加大预算拨款等政策,提升各级产业链研发积极性,减轻企业经营负担;与友好国家在零部件、适航认证、运维保障等方面开展合作。
企业战略与国家产业战略形成衔接
在国家和航空产业发展战略指导下,俄依托国家技术集团(Rostec)对航空发动机产业实施集中整合,将联合发动机公司(UEC)纳入统一组织体系,由其统筹国内主要航空发动机设计、制造和服务企业,集中研发、生产和投资资源。
在此基础上,UEC将国家自主发展目标具体落实到技术研发和产品谱系建设,协调下属企业联合开展工作。UEC制定了公司到2030年的科技发展战略,以及到2036年的行业前景,包括开发3型技术验证机在内的16项重点任务。这一模式使企业战略与国家产业战略形成衔接,将自主发展进一步夯实为核心技术自主、产品系列自主和产业化能力自主。
商业运营或许才是最难的一关
俄民用航空发动机自主发展道路清晰,呈现出以下突出特征。
第一,战略主动与危机驱动相互强化。PD-14发动机早已立项,其研发逻辑并未停留在应急替代层面,而是将外部压力转化为重构国家航空动力体系的战略契机。国家战略、产业规划和企业战略层层衔接,使俄民用航空发动机自主化从“补短板”上升为“保安全、争主权、塑能力”的长期工程。
第二,体系化培育市场产品。俄以PD-14型号工程为核心,完成了关键技术突破,工程人才培养,筑牢材料、制造、试验等工业基础能力相关任务,后续PD-8、PD-35、PD-24、PD-26、PD-28等发动机则进一步将前期形成的能力向不同推力等级延伸。这种体系化、模块化、标准化的设计思路,摊薄了研发风险、缩短了研制周期,在资源受限和市场不足条件下,具有较高的技术经济合理性。
第三,形成全周期覆盖、动态迭代的保障体系。俄将航空发动机自主化分解为产业整合、可考核的规划任务、采购需求、财政支持等方面,使政策贯穿型号发展的全生命周期。同时,依据制裁态势和项目进展,滚动修订规划、调整时间节点,既保持了政策连续性,又增强了执行弹性,形成了对航空发动机系列化发展的持续制度支撑。
俄民用航空发动机的自主化已越过“有无”关口,到达关键分水岭,只有将批产一致性、全寿命周期成本、维修保障、客户支持等商业运营做扎实,切实具备市场竞争力,这条自主发展道路才算真正走通。



 沪公网安备 31011502002390号